Kodėl elektromobilis gali tapti ne tik ekologišku, bet ir finansiškai protingu sprendimu
Dar prieš kelerius metus mintis apie elektromobilį daugeliui atrodė kaip kažkas iš ateities – brangus žaislas entuziastams ar turtingiems idealistams, norintiems pasirodyti žali. Tačiau situacija keičiasi gana sparčiai, ir šiandien vis daugiau vairuotojų skaičiuoja ne tik kasdienio važiavimo išlaidas, bet ir tai, kiek valstybė gali grąžinti, atleisti ar tiesiog neimti. Mokestinės lengvatos elektromobilių savininkams – tai tema, kuri vis dažniau iškyla tiek privačių pirkėjų, tiek verslo atstovų pokalbiuose. Ir ne veltui.
Lietuva šioje srityje nėra pati aktyviausia Europos šalis, bet ir ne paskutinė. Valstybė pamažu formuoja sistemą, kuri skatina pereiti prie elektrinės traukos – tiek per tiesioginius mokestinius atleidimus, tiek per netiesiogines priemones. Šiame straipsnyje pabandysime išnarplioti, kas konkrečiai laukia elektromobilio savininko mokesčių srityje, kur galima sutaupyti ir ko tikėtis ateityje.
Transporto priemonių registracijos mokestis – vienas aiškiausių pranašumų
Pradėkime nuo to, kas labiausiai jaučiama perkant automobilį. Lietuvoje, kaip ir daugelyje ES šalių, transporto priemonių registracijos mokestis yra vienas iš tų dalykų, kuris gali gerokai apsunkinti pirkimo momentą – ypač jei kalba eina apie naują ar brangesnį automobilį.
Elektrinės transporto priemonės šiuo atžvilgiu turi aiškų pranašumą. Pagal galiojančią tvarką, visiškai elektriniai automobiliai (BEV – Battery Electric Vehicle) yra atleisti nuo transporto priemonių registracijos mokesčio arba jiems taikomas reikšmingai sumažintas tarifas. Tai reiškia, kad perkant naują elektromobilį, ši išlaidų eilutė gali tiesiog išnykti iš sąskaitos.
Praktinis patarimas čia paprastas: prieš perkant bet kokį automobilį, verta paskaičiuoti registracijos mokestį pagal konkrečius duomenis – variklio galią, CO2 emisijas ir kitus parametrus. Elektromobiliui CO2 emisijos yra nulinės, o tai automatiškai perkelia jį į palankiausią kategoriją. Hibridiniai automobiliai (PHEV ar HEV) taip pat gauna tam tikras lengvatas, bet jos mažesnės nei visiškai elektrinių transporto priemonių atveju – čia svarbu nesupainioti kategorijų.
Gyventojų pajamų mokestis ir su darbu susijusios lengvatos
Ši sritis ypač aktuali tiems, kas elektromobilį naudoja darbo tikslais arba gauna jį kaip darbdavio suteikiamą naudą. Lietuvos mokesčių sistema numato keletą scenarijų, kurie gali būti labai naudingi.
Pirma, jei darbdavys suteikia darbuotojui elektromobilį naudoti ir privatiems reikalams, tokia nauda apmokestinama kaip natūra gauta pajama. Tačiau čia yra niuansas – elektromobiliams taikomas mažesnis apmokestinimo tarifas nei įprastiems automobiliams su vidaus degimo varikliu. Tai reiškia, kad darbuotojas, gaunantis elektromobilį kaip darbo priemonę su galimybe naudoti asmeniškai, sumoka mažiau GPM nei jo kolega, gaunantis dyzelinį sedaną.
Antra, jei pats darbuotojas įsigyja elektromobilį ir naudoja jį darbo tikslais, gali pretenduoti į tam tikrus atskaitymus. Čia svarbu turėti tinkamą dokumentaciją – kelionių žurnalą, sutartis su darbdaviu ir panašiai. Be to, įkrovimo išlaidos, jei jos patiriamos darbo vietoje arba darbdavys kompensuoja namų įkrovimo kaštus, taip pat gali turėti mokestinių implikacijų, kurios elektromobilio naudai.
Svarbu žinoti: mokesčių administratorius (VMI) šioje srityje nuolat atnaujina savo poziciją, todėl prieš priimant sprendimus, susijusius su darbo ir asmeninio naudojimo perskyrimu, verta pasikonsultuoti su mokesčių specialistu arba tiesiogiai su VMI.
Verslo ir įmonių mokesčiai – čia galima sutaupyti rimtai
Jei privatiems pirkėjams mokestinės lengvatos yra malonus priedas, tai verslui jos gali tapti vienu iš pagrindinių argumentų formuojant transporto priemonių parką. Pelno mokesčio srityje elektromobiliai turi keletą reikšmingų pranašumų.
Visų pirma, įmonės, įsigyjančios elektromobilius, gali taikyti pagreitintą nusidėvėjimą. Tai reiškia, kad automobilio vertė nurašoma greičiau, todėl pelno mokesčio bazė sumažėja anksčiau. Paprastai kalbant – įmonė greičiau „susigrąžina” investiciją per mokesčių sistemą. Pagreitinto nusidėvėjimo norma elektromobiliams gali siekti iki 100% per pirmuosius metus, nors konkrečios sąlygos priklauso nuo galiojančios redakcijos Pelno mokesčio įstatyme.
Antra, PVM atskaita. Įmonės, registruotos PVM mokėtojomis ir naudojančios elektromobilius verslo tikslais, gali atskaityti pirkimo PVM. Tai aktualu tiek perkant automobilį, tiek įsigyjant įkrovimo įrangą. Čia svarbu užtikrinti, kad automobilis iš tikrųjų naudojamas verslo tikslais – jei jis naudojamas ir asmeniškai, PVM atskaita proporcingai mažėja.
Trečia, eksploatacinės išlaidos – elektra, techninė priežiūra, draudimas – taip pat gali būti įtraukiamos į sąnaudas, mažinant apmokestinamąjį pelną. Elektromobilių techninė priežiūra paprastai yra pigesnė (nėra alyvos keitimo, mažiau judančių dalių), todėl ir čia verslas gali laimėti.
Praktinė rekomendacija įmonėms: jei planuojate atnaujinti transporto parką, verta paskaičiuoti ne tik pirkimo kainą, bet ir visą mokestinę naštą per 3-5 metus. Daugeliu atvejų elektromobilis, net ir brangesnis pirkimo momentu, per šį laikotarpį tampa pigesnis dėl mokestinių lengvatų ir mažesnių eksploatacinių kaštų.
Nekilnojamojo turto mokestis ir namų įkrovimo infrastruktūra
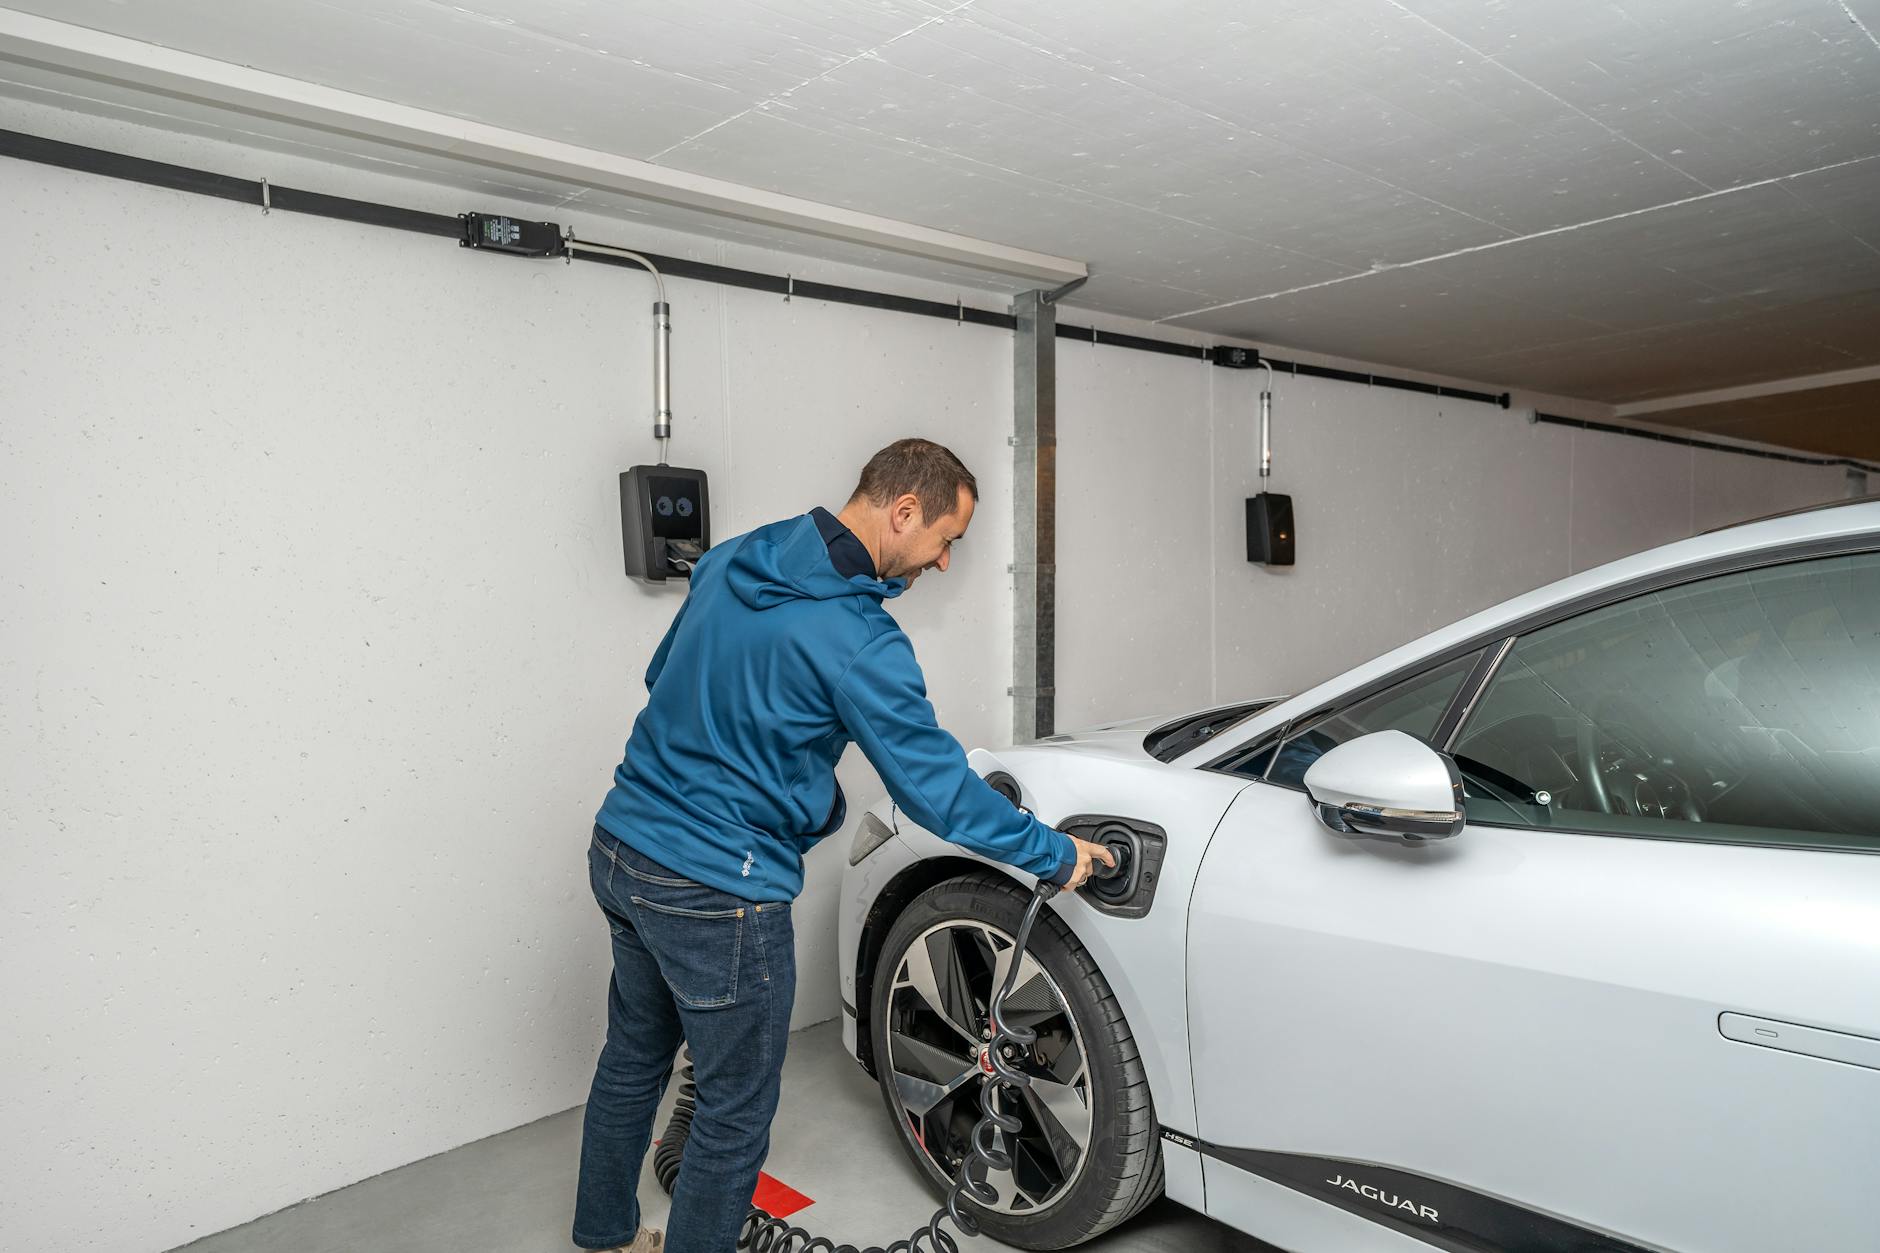
Ši tema galbūt mažiau akivaizdi, bet verta paminėti. Kai elektromobilio savininkas įrengia namų įkrovimo stotelę, kyla klausimas – ar tai laikoma nekilnojamojo turto pagerinimais ir ar tai turi įtakos mokesčiams?
Šiuo metu Lietuvoje namų įkrovimo stotelės įrengimas paprastai neturi tiesioginės įtakos nekilnojamojo turto mokesčiui – jis skaičiuojamas nuo turto vertės, o nedidelė įkrovimo stotelė šios vertės reikšmingai nekeičia. Tačiau yra kita pusė – valstybė ir savivaldybės kartais siūlo subsidijas ar kompensacijas už įkrovimo infrastruktūros įrengimą namuose ar daugiabučiuose.
Daugiabučių namų gyventojai čia turi papildomą galvosūkį – bendrojo naudojimo erdvėse įrengtos įkrovimo stotelės gali būti finansuojamos iš ES fondų ar valstybinių programų. Šiuo atveju mokestinė nauda yra netiesioginė, bet reali – jei įkrovimo infrastruktūra finansuojama iš išorės, savininkas sutaupo nemažą sumą, kurią kitaip turėtų išleisti.
Patarimas daugiabučių gyventojams: kreipkitės į savo daugiabučio administratorių arba bendrijos pirmininką dėl galimybių gauti finansavimą įkrovimo infrastruktūrai. Programa „Renovacija plius” ir kitos ES lėšomis finansuojamos iniciatyvos kartais apima ir šią sritį.
Savivaldybių mokesčiai ir parkavimo lengvatos – mažiau žinoma, bet reikšminga sritis
Kalbant apie mokestines lengvatas, dažnai pamirštama, kad savivaldybės taip pat turi tam tikrų įrankių skatinti elektromobilių naudojimą. Ir nors tai nėra mokesčiai tiesiogine prasme, finansinė nauda yra reali.
Vilniuje, Kaune ir kai kuriuose kituose miestuose elektromobiliai turi galimybę nemokamai arba lengvatinėmis sąlygomis parkuotis tam tikrose zonose. Tai gali atrodyti kaip smulkmena, bet reguliariam miesto vairuotojui, kuris kasdien moka už parkavimą, per metus tai gali sudaryti kelių šimtų eurų ekonomiją.
Be to, kai kurios savivaldybės yra numačiusios arba svarsto galimybę leisti elektromobiliams važiuoti viešojo transporto juostomis. Tai ne tik laiko taupymas, bet ir netiesioginis finansinis pranašumas – greičiau pasiekti tikslą reiškia mažiau sunaudotos elektros ir mažiau laiko sąnaudų.
Svarbu sekti savo miesto savivaldybės sprendimus – lengvatos gali keistis, atsirasti naujų arba senosios gali būti panaikintos. Geriausia informacijos šaltinis čia – oficialūs savivaldybės puslapiai arba elektromobilininkų bendruomenės, kurios greitai reaguoja į tokius pokyčius.
Europos Sąjungos fondai ir valstybinės subsidijos – kaip tai susiję su mokesčiais
Subsidijos ir mokestinės lengvatos – tai du skirtingi dalykai, bet jie glaudžiai susiję. Lietuva, kaip ES narė, turi galimybę naudoti struktūrinių fondų lėšas elektromobilių ekosistemei plėtoti. Dalis šių lėšų patenka tiesiogiai pirkėjams kaip pirkimo subsidijos, kita dalis – į infrastruktūrą.
Pirkimo subsidija pati savaime nėra mokestinė lengvata, bet ji sumažina pradinę investiciją, o tai savo ruožtu keičia nusidėvėjimo skaičiavimus įmonėms. Jei įmonė gauna subsidiją elektromobilio pirkimui, nusidėvėjimas skaičiuojamas nuo faktiškai sumokėtos sumos (atėmus subsidiją), o ne nuo visos automobilio kainos. Tai svarbu žinoti buhalterijos požiūriu.
Privatiems pirkėjams subsidija paprastai nėra apmokestinama kaip pajamos – tai valstybės parama, o ne darbo ar verslo pajamos. Tačiau verta patikrinti konkrečias programos sąlygas, nes kartais yra nustatomi reikalavimai, kurių nesilaikant gali tekti subsidiją grąžinti.
Rekomendacija: prieš perkant elektromobilį, visada patikrinkite, ar tuo metu veikia kokia nors subsidijų programa. Lietuvoje tokios programos buvo vykdomos keletą kartų, ir tikėtina, kad ateityje jų bus daugiau – ES klimato tikslai reikalauja spartinti elektrifikaciją.
Kai elektromobilis tampa ne tik transportu, bet ir finansiniu įrankiu
Apibendrinant visa tai, kas pasakyta, galima drąsiai teigti – elektromobilis šiandien nėra tik ekologiškas pasirinkimas. Tai finansiškai apgalvotas sprendimas, ypač jei žmogus arba verslas moka dėmesį mokesčių optimizavimui.
Registracijos mokesčio atleidimas, mažesnis GPM apmokestinimas už natūra gautas pajamas, pagreitintas nusidėvėjimas įmonėms, PVM atskaita, parkavimo lengvatos, galimos subsidijos – visa tai sudaro gana solidų paketą. Žinoma, ne kiekvienas gali pasinaudoti visomis lengvatomis vienu metu – viskas priklauso nuo individualios situacijos, ar esate privatus asmuo, ar verslas, ar naudojate automobilį tik asmeniškai, ar ir darbo tikslais.
Tačiau vienas dalykas yra aiškus: tie, kas šias lengvatas išnaudoja protingai, gali reikšmingai sumažinti elektromobilio „tikrąją” kainą per jo eksploatavimo laikotarpį. O atsižvelgiant į tai, kad elektra yra pigesnė už dyzeliną ar benziną, o techninė priežiūra – paprastesnė ir pigesnė, bendras vaizdas tampa dar patrauklesnis.
Galiausiai – mokesčių sistema nėra statiškas dalykas. Ji keičiasi, ir tendencija yra aiški: elektromobiliai gauna vis daugiau palankumo, o tradiciniai vidaus degimo varikliai – vis daugiau apribojimų. Tai reiškia, kad tie, kas persijungia anksčiau, ne tik gauna dabartines lengvatas, bet ir pozicionuoja save palankiai ateičiai. O tai jau ne tik ekologija – tai elementari finansinė logika.